Seu plano empresarial subiu muito acima de 5,11%?
Planos individuais e familiares têm teto de reajuste definido pela ANS — em 2026, 5,11%. Os planos coletivos empresariais não seguem esse limite. Em contratos com poucos beneficiários, esse aumento pode merecer análise. É a discussão do falso coletivo.
Análise técnica, ética e sem promessa de resultado. Cada contrato é avaliado individualmente.
Assistente R.PEREIRA
Calcule seu reajuste agora
Calcule seu reajuste agora
Pré-análise automática do percentual de reajuste do seu plano de saúde.
Seus dados são usados apenas para esta análise e não são compartilhados.
Esse caso costuma ser o seu se…
- Você é MEI, microempresário ou abriu um CNPJ e colocou a família no plano para pagar menos.
- O contrato tem poucos beneficiários, às vezes só você e a sua família (1 a 5 vidas).
- A mensalidade começou em conta, mas os reajustes foram pesando ano a ano.
- O último reajuste veio muito acima do teto dos planos individuais, sem justificativa clara da operadora.
Se dois ou mais itens são o seu caso, vale analisar o contrato. Não é regra automática, mas é um sinal de atenção.
Por que o plano pelo CNPJ sobe mais que o individual?
Individual / Familiar
5,11%
Teto da ANS — vigente de maio/2026 a abril/2027.
Coletivo Empresarial
Sem teto
Reajuste calculado por sinistralidade — pode vir bem acima do índice individual.
No começo, o empresarial costuma ser mais barato que o individual. O ajuste de conta aparece nos reajustes seguintes. Quando o contrato tem poucos beneficiários e funciona, na prática, como um plano familiar, surge a discussão sobre falso coletivo — e sobre se aquele reajuste foi aplicado dentro dos critérios.
Pela regra da ANS, contratos coletivos com menos de 30 beneficiários devem ser agrupados para o cálculo do reajuste. É um dos pontos analisados nesses casos.
O que olhamos no seu contrato
Quantas vidas
estão no contrato.
O percentual
do reajuste aplicado.
A justificativa da operadora
se ela demonstrou o cálculo (sinistralidade) ou só informou o novo valor.
O histórico de reajustes
dos últimos anos.
Esses pontos, juntos, indicam se o contrato pode estar funcionando como um falso coletivo e se o reajuste merece ser discutido.
O que separar para a análise
Contrato do plano
Cópia do contrato firmado com a operadora.
Boletos antes e depois
Comprovantes de pagamento evidenciando o reajuste.
Carta/comunicado de reajuste
Notificação da operadora informando o aumento.
Carteirinha do plano
Identificação do beneficiário e do contrato.
Histórico de pagamentos
Registros dos valores pagos nos últimos anos.
Não tem todos? Sem problema. A gente te orienta sobre como obtê-los.
Ainda não calculou? Faça sua pré-análise
Em um minuto, o Assistente R.PEREIRA calcula o percentual do seu reajuste e mostra como ele se posiciona em relação ao teto dos planos individuais. Ao final, você fala direto com o Dr. Rogério Pereira. Sem promessa de resultado — cada contrato é analisado individualmente.
Seus dados são usados apenas para a análise do seu caso e não são compartilhados. Política de Privacidade
Quem analisa o seu caso
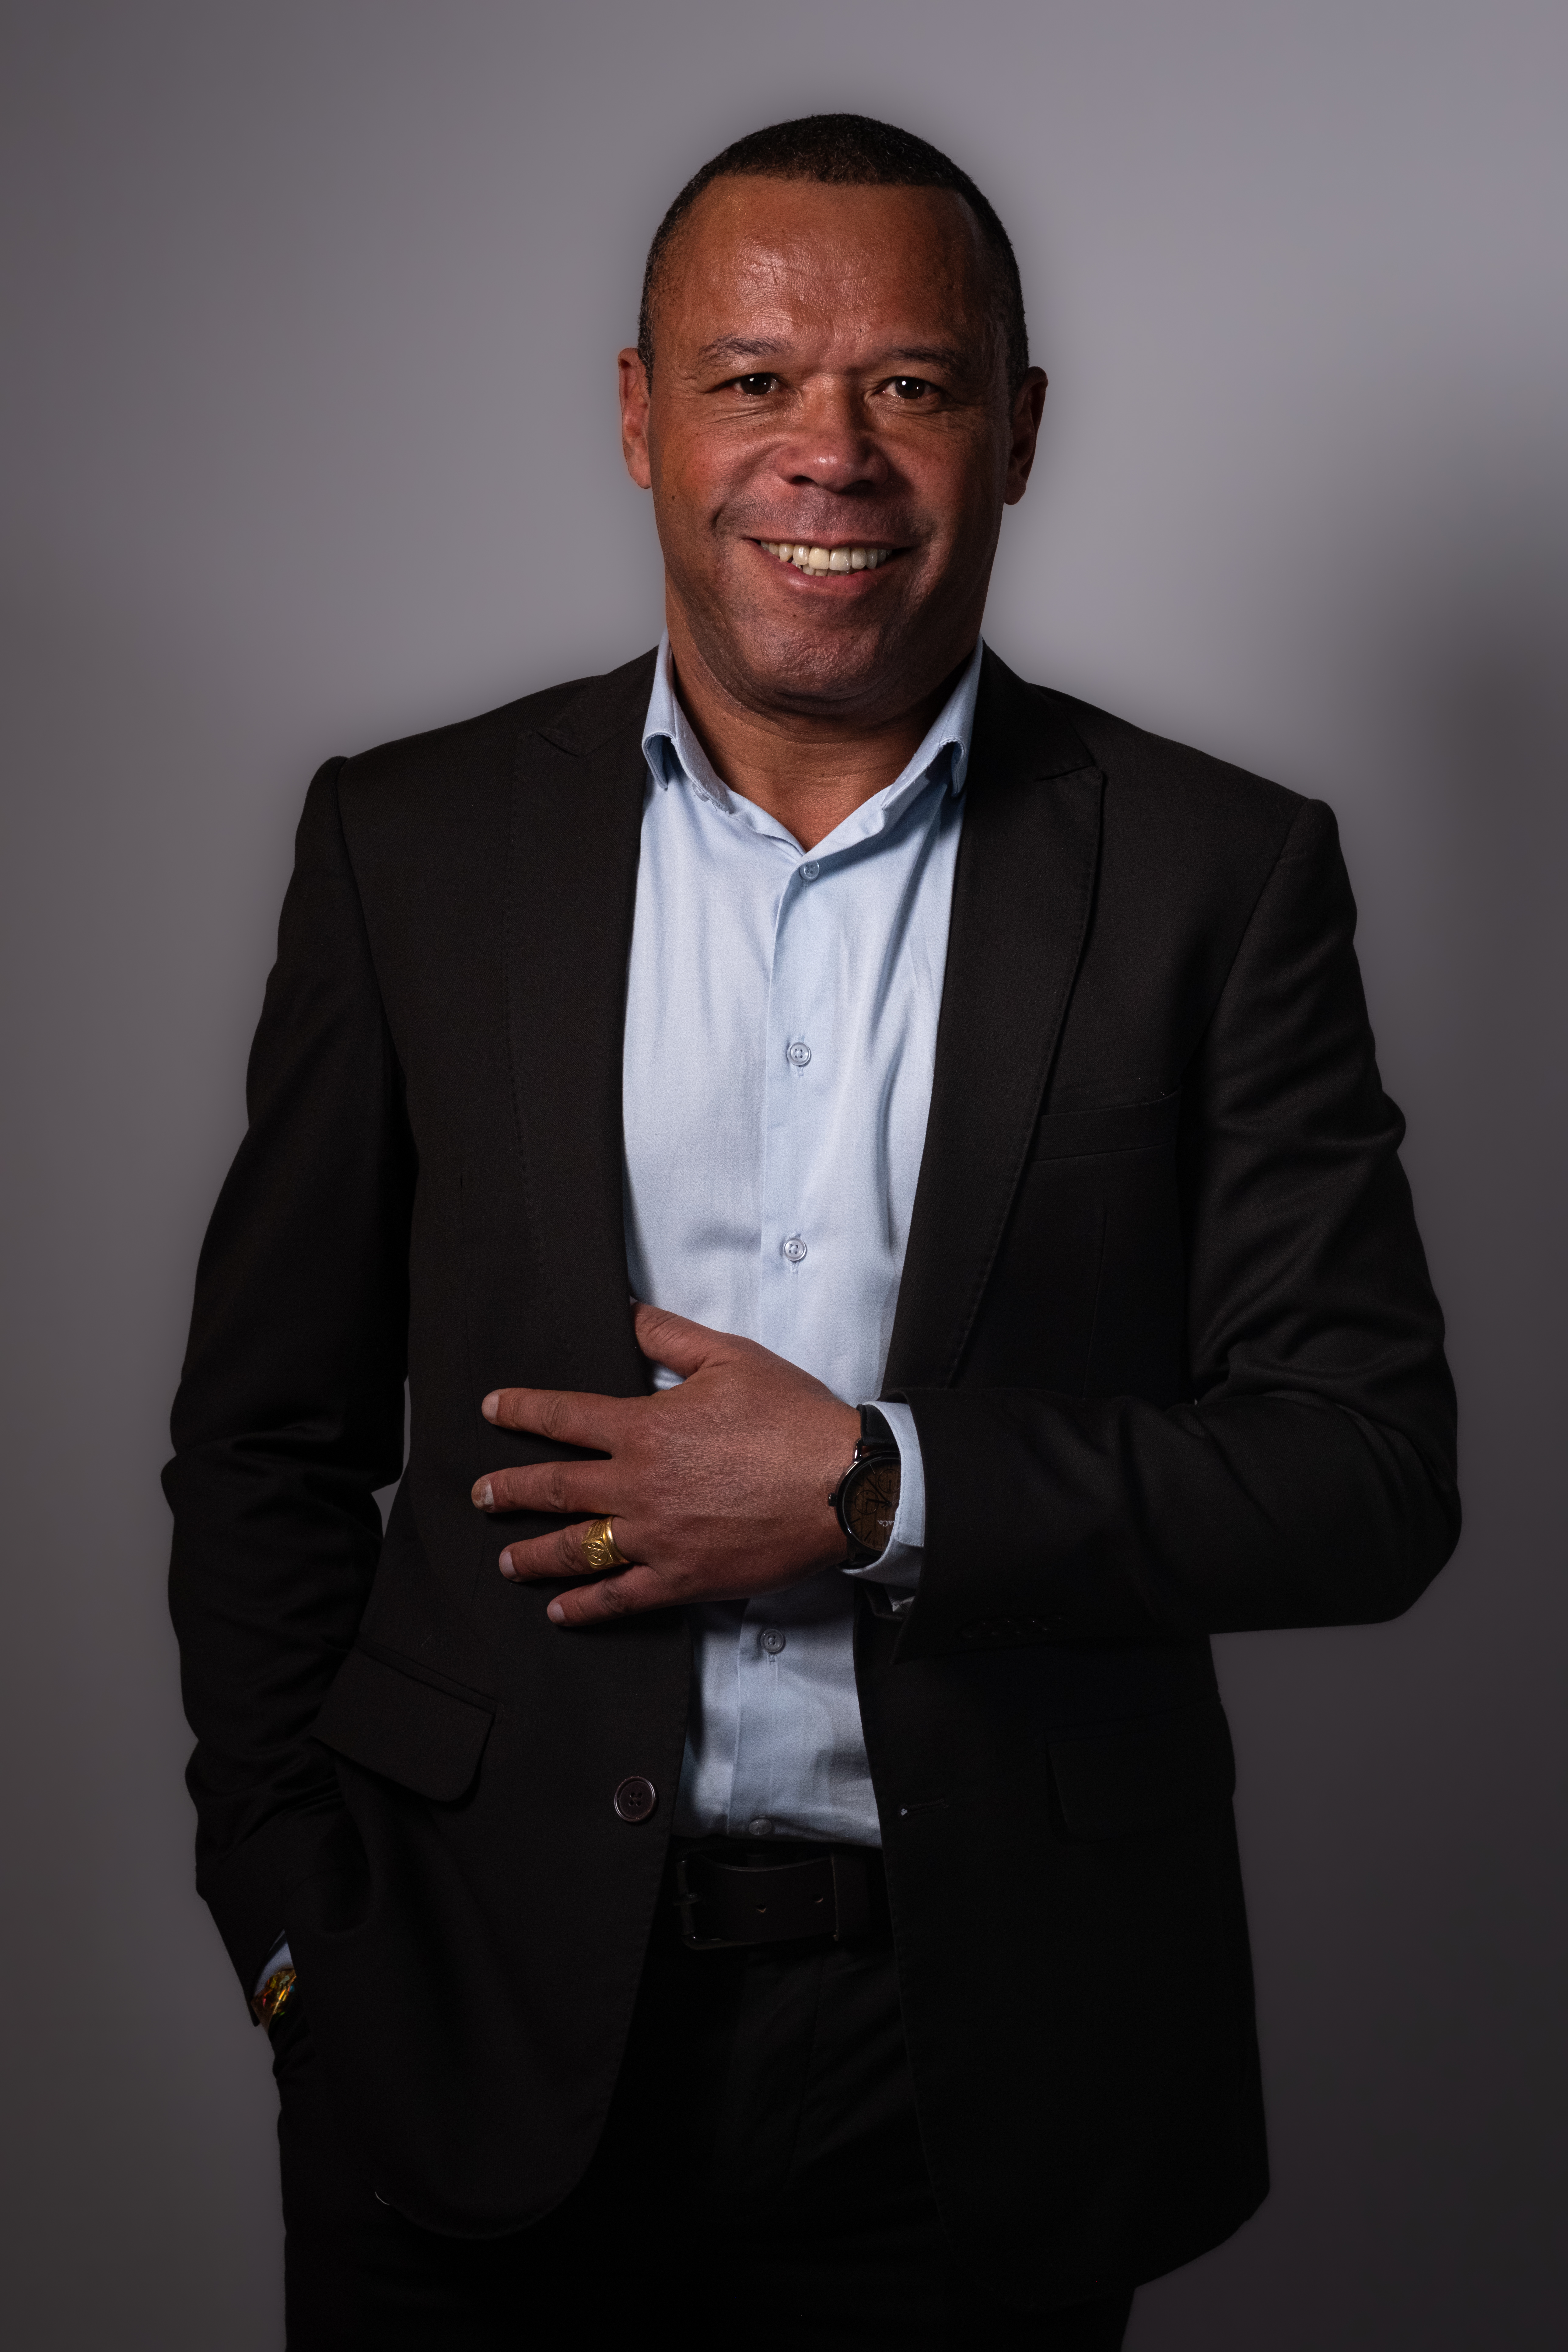
Dr. Rogério Pereira
OAB/SP 219.453
Advogado com 22 anos de atuação na defesa de pessoas físicas — trabalhador, consumidor e aposentado — agora também na análise de reajustes de planos de saúde coletivos, por adesão, PME e MEI.
Compromisso com uma abordagem técnica, ética e transparente: avaliação honesta de cada situação, sem promessa de resultado.
Especialização em Direito à Saúde
Atuação focada na defesa de direitos relacionados a planos de saúde.
Conhecimento Técnico Aprofundado
Domínio da legislação, jurisprudência e aspectos regulatórios do setor.
Experiência Prática
Análise e acompanhamento de casos envolvendo reajustes de planos coletivos.
Abordagem Ética e Transparente
Avaliação honesta de cada situação, sem promessas de resultados garantidos.
Aviso Importante
A análise jurídica não garante resultado judicial.
Cada caso depende de uma avaliação minuciosa dos documentos, das circunstâncias concretas, da fundamentação técnica da operadora e do entendimento aplicável pelos tribunais.
O objetivo da análise é identificar possíveis indícios de irregularidades nos reajustes, orientar sobre os direitos do beneficiário e avaliar a viabilidade de medidas jurídicas cabíveis. A decisão de ingressar com ação cabe exclusivamente ao interessado.