Você ou alguém da família foi diagnosticado com doença grave ou incapacidade?
Todo financiamento habitacional possui um seguro obrigatório embutido, o MIP (Morte e Invalidez Permanente). Em casos de doença grave ou incapacidade, esse seguro pode dar direito à quitação do saldo devedor do imóvel.
Análise técnica, ética e sem promessa de resultado. Cada apólice e contrato é avaliado individualmente.
Simulador de Quitação do Imóvel
Preencha os dados e receba uma estimativa informativa.
Como funciona a quitação pelo seguro habitacional (MIP)
Em um momento delicado de saúde, a família não deveria carregar também o peso da dívida do imóvel. Entenda, sem juridiquês, como esse direito pode ser garantido.
O seguro já existe no seu contrato
Por exigência legal, todo financiamento habitacional possui o seguro MIP (Morte e Invalidez Permanente) embutido nas parcelas. Você já paga por essa proteção todos os meses.
O diagnóstico pode acionar a cobertura
Doenças graves ou a invalidez permanente podem se enquadrar nas hipóteses de cobertura da apólice, a depender das cláusulas e da documentação médica apresentada.
Quitação do saldo devedor
Quando a cobertura é reconhecida, o seguro pode quitar o saldo devedor do imóvel, encerrando as parcelas do financiamento.
Possível restituição de parcelas
Parcelas pagas após a data do evento (diagnóstico ou incapacidade) podem, em alguns casos, ser objeto de pedido de restituição. Cada situação é avaliada individualmente.
O reconhecimento da cobertura depende da análise da apólice, das cláusulas contratuais e da documentação médica. Um advogado pode orientar sobre a viabilidade do seu caso.
O que separar para a análise
Contrato de financiamento
Cópia do contrato firmado com o banco ou instituição financeira.
Apólice do seguro habitacional
Documento do seguro MIP vinculado ao financiamento, se disponível.
Laudos e relatórios médicos
Documentação que comprove o diagnóstico da doença grave ou da incapacidade.
Comprovantes das parcelas
Boletos e comprovantes de pagamento, especialmente após o diagnóstico.
Extrato do saldo devedor
Demonstrativo atualizado do saldo devedor do imóvel.
Não tem todos os documentos? Sem problema. A gente te orienta sobre como obtê-los.
Perguntas frequentes
Em geral, o mutuário (titular do financiamento) que seja diagnosticado com doença grave ou que tenha reconhecida a invalidez permanente pode se enquadrar nas coberturas do seguro habitacional. O direito depende das cláusulas da apólice e da documentação médica. Por isso, cada caso precisa de análise individual.
R. Pereira Advogados em números
22 anos
de atuação contínua na defesa da pessoa física
OAB/SP 219.453
inscrição desde 2004
Atendimento nacional
clientes em todos os estados
Direito Imobiliário
análise de contratos e seguros habitacionais
Um financiamento imobiliário pode representar um saldo devedor de
Valor ilustrativo. Cada caso é único e depende da apólice e da documentação.
Não carregue sozinho o peso dessa dívida. Fale com um advogado especialista.
Falar com um advogado agoraQuem analisa o seu caso
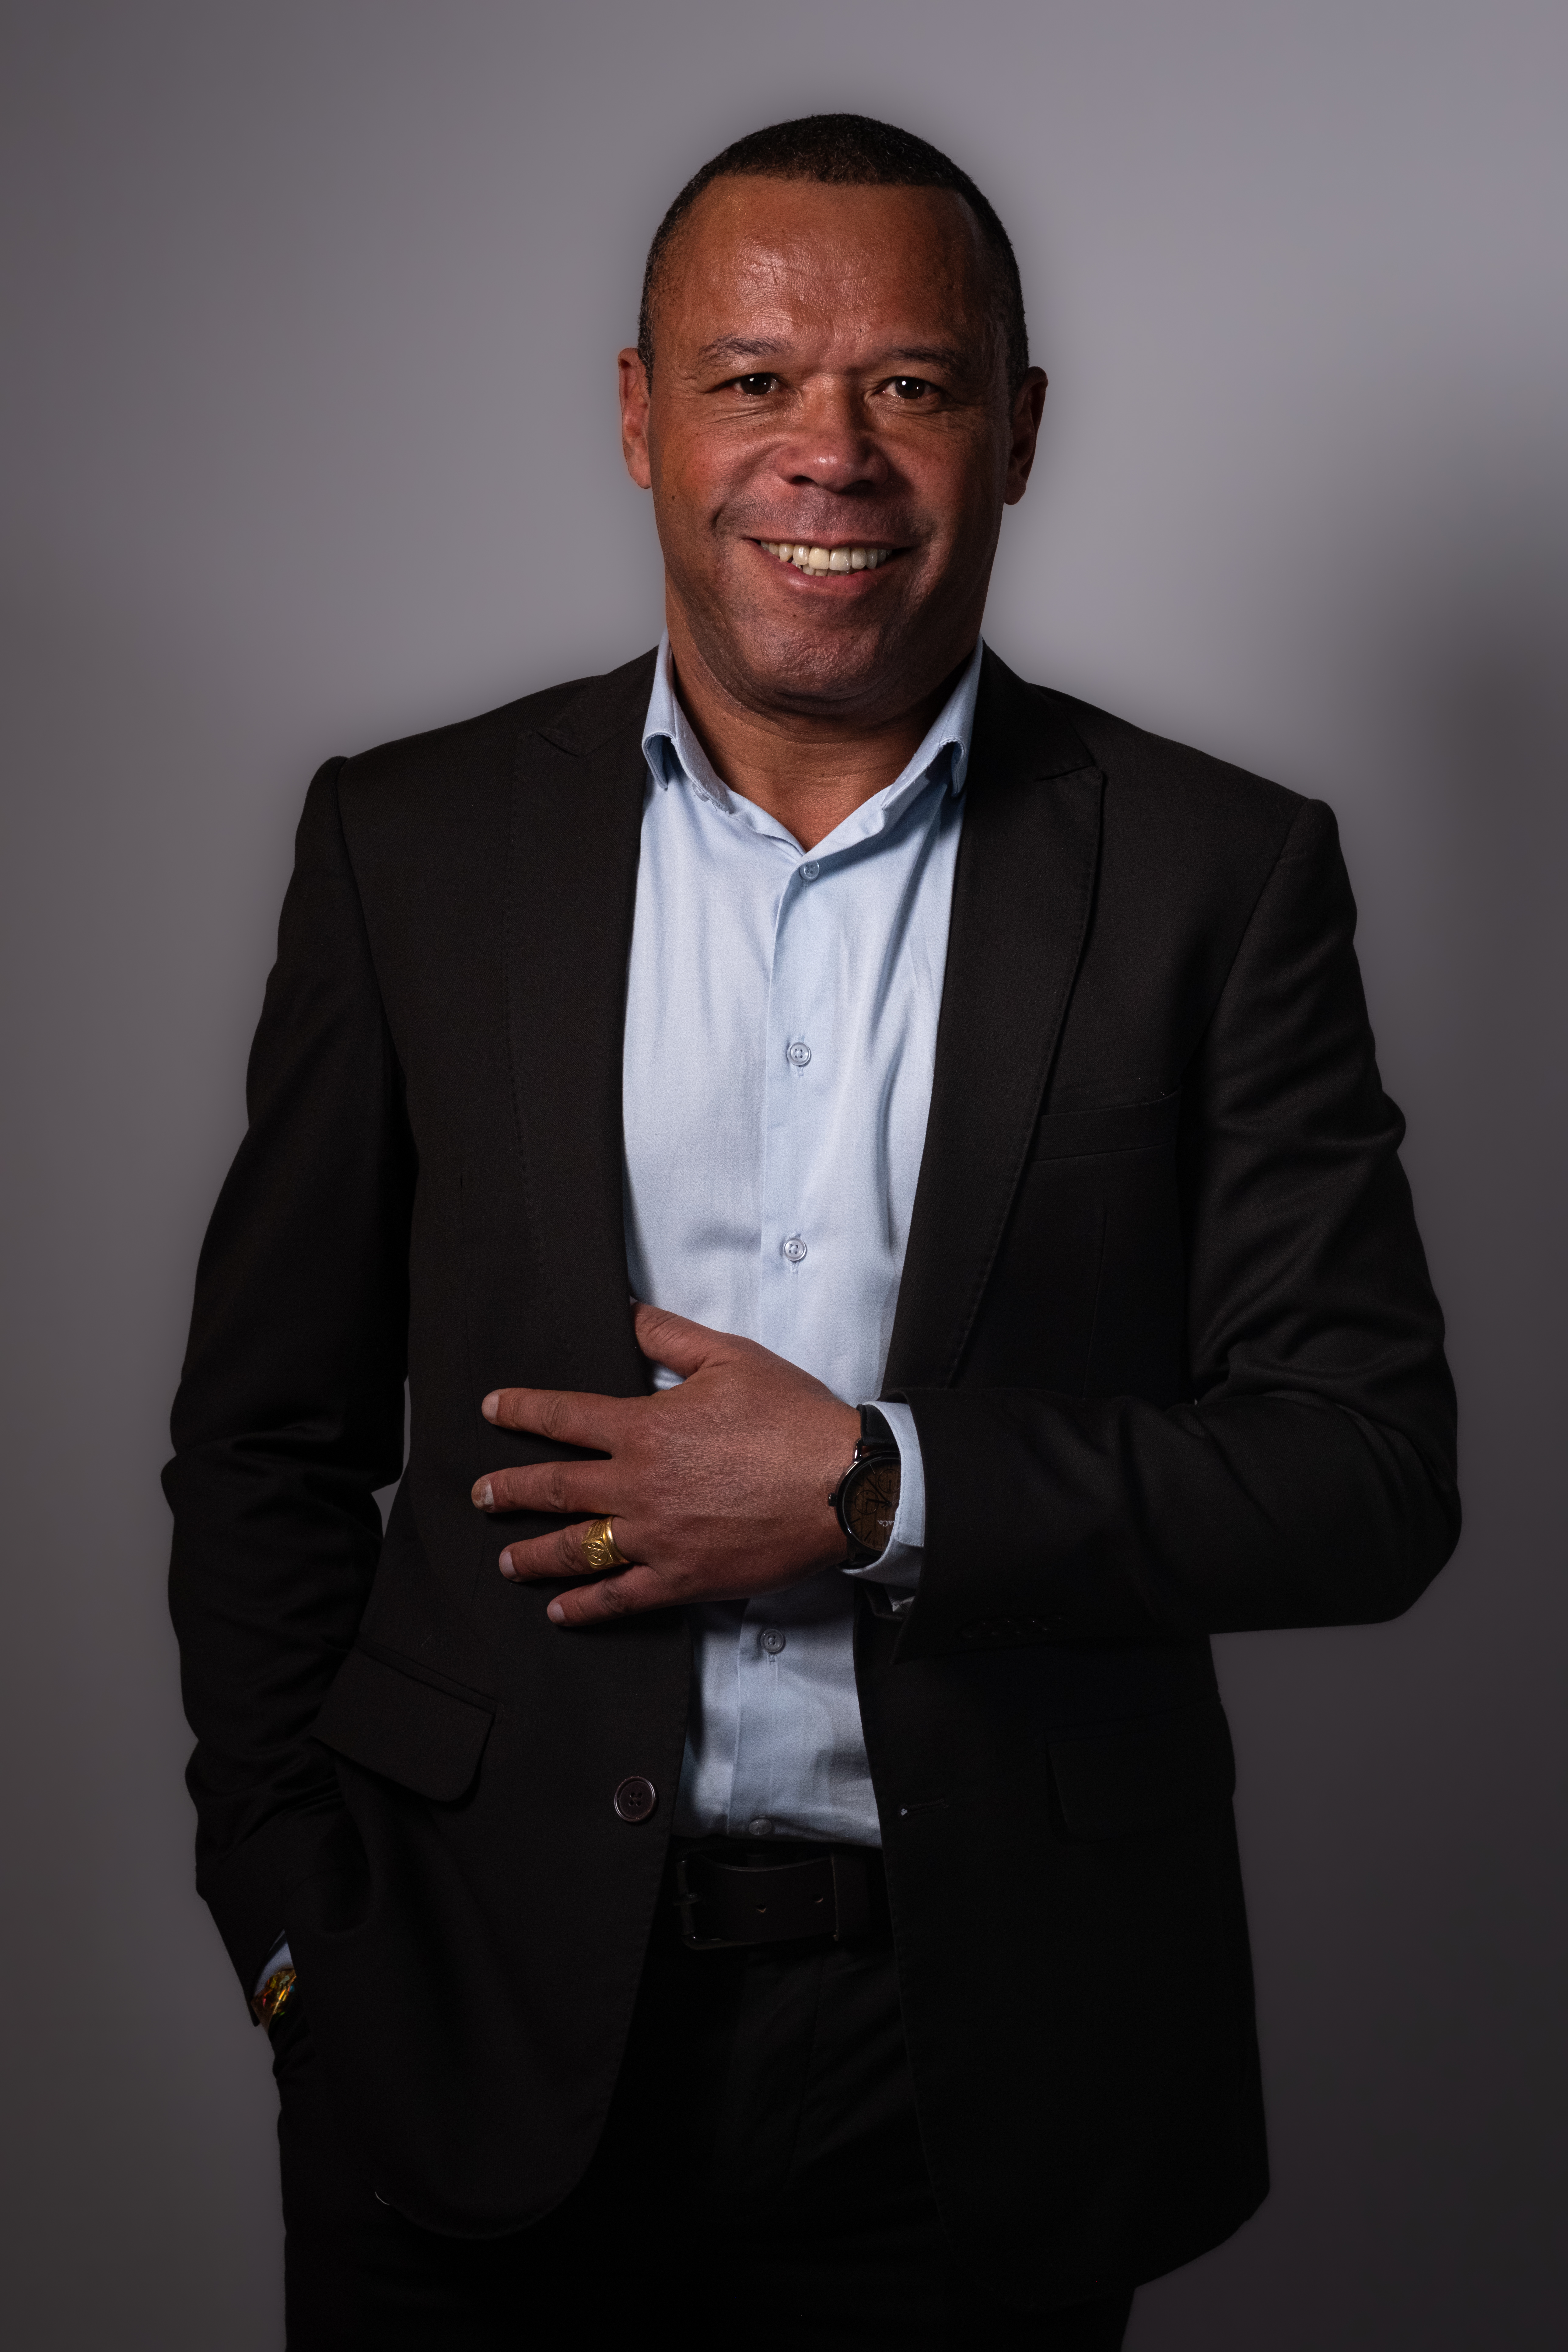
Dr. Rogério Pereira
OAB/SP 219.453
Advogado com 22 anos de atuação na defesa de pessoas físicas (consumidor, trabalhador, aposentado e mutuário), com atuação na análise de financiamentos imobiliários e das coberturas do seguro habitacional em casos de doença grave e incapacidade.
Compromisso com uma abordagem técnica, ética e humanizada: avaliação honesta de cada situação, sem promessa de resultado.
Defesa da pessoa física
Atuação focada na proteção de consumidores, trabalhadores e mutuários.
Conhecimento técnico
Domínio da legislação e da jurisprudência sobre contratos e seguros habitacionais.
Direito Imobiliário e Securitário
Análise de financiamentos, apólices MIP e discussões de quitação de saldo devedor.
Abordagem ética e transparente
Avaliação honesta de cada situação, sem promessas de resultados garantidos.
Aviso Importante
A análise jurídica não garante resultado judicial.
Cada caso depende de uma avaliação minuciosa da apólice, das cláusulas contratuais, da documentação médica e do entendimento aplicável pelas seguradoras e pelos tribunais.
O objetivo da análise é identificar possíveis coberturas do seguro habitacional, orientar sobre os direitos do mutuário e avaliar a viabilidade de medidas cabíveis. A decisão de tomar qualquer providência cabe exclusivamente ao interessado. O simulador desta página fornece apenas uma estimativa informativa.